Автокредитование на виражах
Как рынок преодолевает влияние негативных факторов
Объемы автокредитования в первые месяцы 2024 года не просто не показали ожидавшегося замедления, но обновляют исторические рекорды. Влияние высоких ставок и цен на автомобили нивелируют отложенный спрос и масштабное предложение. Меры Банка России по охлаждению сегмента по аналогии с другими направлениями потребительского кредитования оказались слишком мягкими. Их влияние компенсируется более консервативным подходом к заемщикам и запасом капитала.
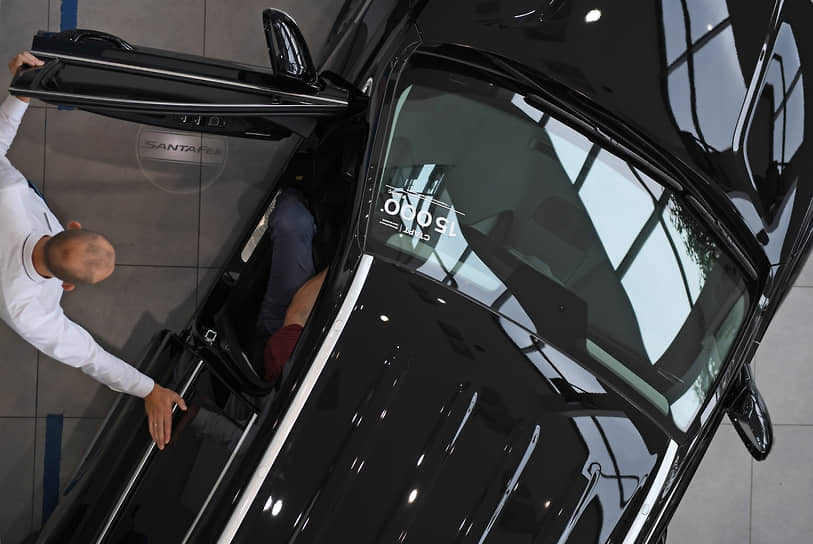
Дмитрий Духанин / Коммерсантъ
Купить фотоЗаймы без тормозов
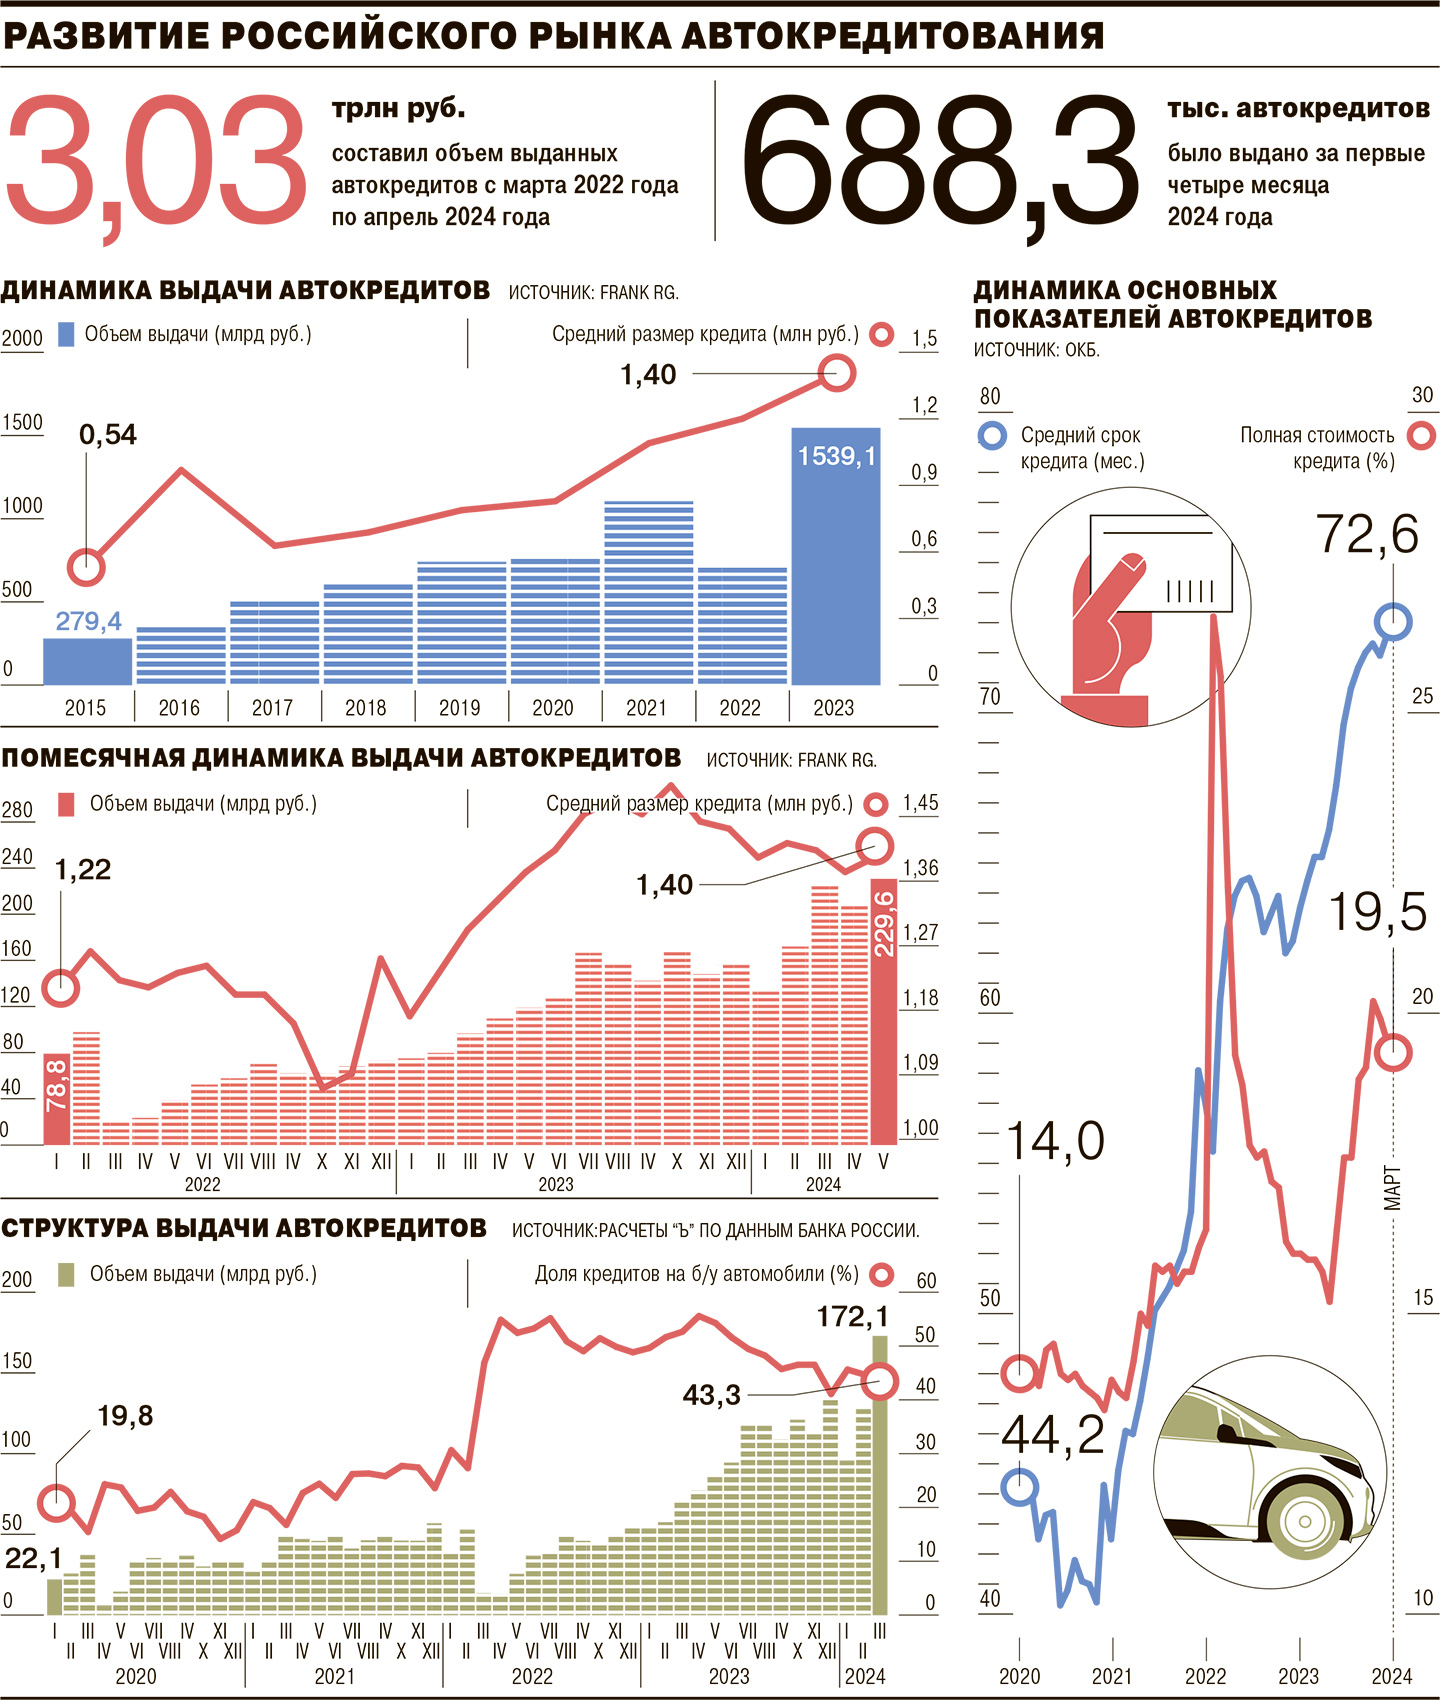
Несмотря на пессимистические прогнозы экспертов и банкиров (см. “Ъ” от 7 сентября 2023 года, от 9 ноября 2023 года, от 22 января 2024 года), рынок автокредитования в первые пять месяцев 2024 года не только не показал замедления, но и чуть ли ежемесячно обновлял исторические рекорды (см. “Ъ” от 7 марта, от 8 апреля). По данным Frank RG, в мае банки выдали 163,7 тыс. автокредитов на 229,6 млрд руб. Средний размер автокредита с начала года остается в районе 1,4 млн руб.
Адаптивности рынка автокредитования можно только позавидовать, говорит старший проектный лидер Frank RG Станислав Сухов: «За последние пять лет у него не было ни одного спокойного года: 2020 год — пандемия и временное закрытие автосалонов, 2021 год — мировой дефицит полупроводников, а вместе с ним и дефицит автомобилей, 2022 год — уход западных брендов с российского авторынка и скачок ключевой ставки до 20%. В 2023 году мы увидели тяжелое восстановление, а теперь рынок вновь вошел в цикл высоких процентных ставок и готовится к новым мерам регулирования со стороны ЦБ».
«Беспрецедентные предложения поддержки со стороны китайских автопроизводителей (см. “Ъ” от 31 июля 2023 года), существенные ограничения со стороны ЦБ в части кредитов наличными — все это привело к тому, что автокредиты остаются единственным способом, который помогает клиентам купить автомобили. Стимулируют роста автокредитования и сами дилеры, доходность бизнеса которых сосредоточена в кредитных сделках»,— поясняет гендиректор IT-платформы для продажи автомобилей в кредит «еКредит» Кирилл Ларин.
С прошлого лета импортеры с каждым месяцем ввозили все больше автомобилей — объемами, заметно превышавшими продажи, добавляет, поясняя заинтересованность дилеров в кредитовании, глава «Автостата» Сергей Удалов: «Для снижения стоков дилеры начали предоставлять различные скидки при покупке машин в кредит. С началом года сезон скидок и акций, вопреки ожиданиям, не завершился. Ряд дистрибуторов для увеличения продаж и уменьшения стоков также субсидировал ставки на ряд моделей».
Очередной виток роста спроса на автокредиты был вызван запретом серых схем параллельного импорта автомобилей с прохождением таможенного оформления в странах Евразийского экономического союза (ЕАЭС), уточняет руководитель департамента розничных продуктов банка «Уралсиб» Екатерина Резникова.
Такие каналы позволяли сэкономить на таможенных и иных платежах, что давало возможность снизить стоимость автомобиля на 20–30%. Новые правила, ввод которых ожидали с 1 апреля, не закрывали поставки иномарок в РФ, но заметно увеличивали их цену. Клиенты, планировавшие покупку автомобилей, стремились завершить сделку до этого момента, поясняет она.
По итогам пяти месяцев видно, что спрос не падает, особенно на новые автомобили, отмечает управляющий директор Экспобанка Дмитрий Маслов: «Основная гипотеза роста рынка — инфляционные ожидания клиентов». Повышенный спрос сохранится минимум до конца второго квартала, полагают в ВТБ. Там ожидают, что по итогам апреля—июня выдачи автокредитов в России примерно на 20% превысят показатель за первые три месяца (то есть могут составить 450 тыс. штук на сумму 633 млрд руб.— “Ъ”).
Вместе с тем до последнего времени автокредитование испытывало меньше регуляторного давления, чем другие сегменты, признают банкиры. Весь 2023 год ЦБ вводил ограничения и ужесточал требования к потребительскому кредитованию. В частности, с 1 января 2023 года появились макропруденциальные лимиты и установлена максимальная доля высокорисковых кредитов в общем объеме за квартал, с 1 сентября повышены надбавки к коэффициентам риска по необеспеченным кредитам.
«Последнее изменение привело к сокращению доходности на капитал по кредитам наличными в "Уралсибе" на 40% при неизменном уровне доходности на активы»,— говорит Екатерина Резникова. В условиях искусственного снижения доходности, поясняет она, банки были вынуждены уходить в менее зарегулированные сегменты, в первую очередь в автокредитование.
Бодрящее охлаждение
Однако с 1 июля 2024 года ЦБ вводит надбавки к коэффициентам риска для автокредитов, выданных заемщикам с показателем долговой нагрузки (ПДН) более 50% (см. “Ъ” от 26 апреля). В залоговом кредитовании такая мера появляется впервые, до сих пор ужесточения касались необеспеченного кредитования (см. “Ъ” от 25 мая). В результате рынок автокредитования может замедлиться, отмечают в ВТБ. Но там по-прежнему ждут по итогам года рекордных выдач на 2,4 трлн руб. Фактически это означает сохранение выдач на среднем уровне первых пяти месяцев. Кирилл Ларин уточняет, что сокращение объема кредитных продаж автомобилей произойдет преимущественно в ценовом сегменте до 600–800 тыс. руб.— именно в нем максимальна концентрация клиентов с высокой ПДН.
Кроме того, практика показывает, что и рынок, и потребители способны адаптироваться к ограничениям, подчеркивает начальник управления развития партнерских программ и стратегических сегментов «Росбанк Авто» Вячеслав Якубчик.
Усилится конкуренция за клиентов с низкой долговой нагрузкой, а гражданам с высокой нагрузкой банки предложат кредиты по более высоким ставкам, добавляет Дмитрий Маслов.
Среди прочего банки могут перейти на так называемую систему RBP (определение ставки в зависимости от уровня риска клиента), которая широко используется в беззалоговом кредитовании. Это позволит частично переложить снижение в возврате на капитал за счет вводимых надбавок к коэффициентам риска в клиентские ставки, поясняет Екатерина Резникова. По оценке Станислава Сухова, надбавки приведут к дополнительному повышению ставок автокредитования в отдельных случаях на 3–4 п. п. По данным ОКБ, в первом квартале полная стоимость кредита в сегменте составляла около 20% годовых.
Параллельно будет расти доля новых автомобилей в кредитных выдачах, уверены банкиры (см. “Ъ” от 22 апреля). «С учетом изменений по рисковым надбавкам на капитал мы будем наращивать бизнес по новым автомобилям — там, как правило, менее закредитованные клиенты,— признает Дмитрий Маслов.— Традиционно мы специализировались на кредитовании авто с пробегом, их доля составляла 80%. В 2024 году активнее развиваем кредитование новых автомобилей, в мае их доля достигла 25%». Тренд подтверждают в ВТБ: в структуре выдач банка за январь—май доля новых автомобилей выросла на 5,3 п. п., до 29%.
В результате рынок станет консервативнее, но вряд ли серьезно замедлится, сходятся во мнении эксперты. Текущие параметры надбавок к коэффициентам риска по автокредитам «достаточно мягкие, и при имеющемся запасе капитала банки могут не сильно ограничивать себя в сегменте», отмечает директор группы рейтингов финансовых институтов АКРА Михаил Полухин. «В перспективе определенный консерватизм в выдачах со стороны банков вероятен,— продолжает он,— но маржинальность может компенсироваться корректировкой процентной политики и прочими доходами».
Активность заемщиков с низкой долговой нагрузкой в среднесрочной перспективе останется высокой, считает директор группы рейтингов финансовых институтов агентства НКР Егор Лопатин.
«Спрос на автомобили все еще не насыщен. Длительный период ограниченных поставок, постепенное восстановление модельного ряда, устаревание автопарка и рост доходов граждан способствуют его сохранению»,— поясняет Михаил Полухин. «Ипотека, с которой автокредит конкурирует за клиента, падает с начала года, а с 1 июля тренд усилится из-за окончания льготной госпрограммы. На этом фоне большой объем средств населения мигрирует в автокредитование»,— считает Станислав Сухов.
Смягчить фактор высоких ставок по кредитам может сохраняющаяся тенденция роста цены автомобиля на горизонте выплаты кредита, отмечают эксперты. Среди серьезных рисков они называют только возможность резкого снижения реальных доходов населения или значительный рост стоимости машин.
Газета «Коммерсантъ» №99
от 07.06.2024, стр. 10